
Nagbibigay ang quarterly report sa investors ng malinaw at structured na view ng kamakailang financial performance at financial position ng isang kumpanya. Hindi kailangang accountant ka para may matutunan mula rito. Magsimula sa ilang mahahalagang tanong, ikumpara ang tamang periods, at hanapin ang mga koneksyon sa pagitan ng profit, cash flow, debt, at pangunahing business segments ng kumpanya.
Filipino translation · English is the original StockBayan guide.
The three financial statements
Ano ang quarterly report?
Ang quarterly report ay isang financial report na sumasaklaw sa performance at financial position ng isang kumpanya para sa bahagi ng taon.
Karaniwan itong naglalaman ng:
- Income statement
- Balance sheet
- Cash-flow statement
- Mga tala sa financial statements
- Management discussion and analysis
- Impormasyon tungkol sa mga business segment
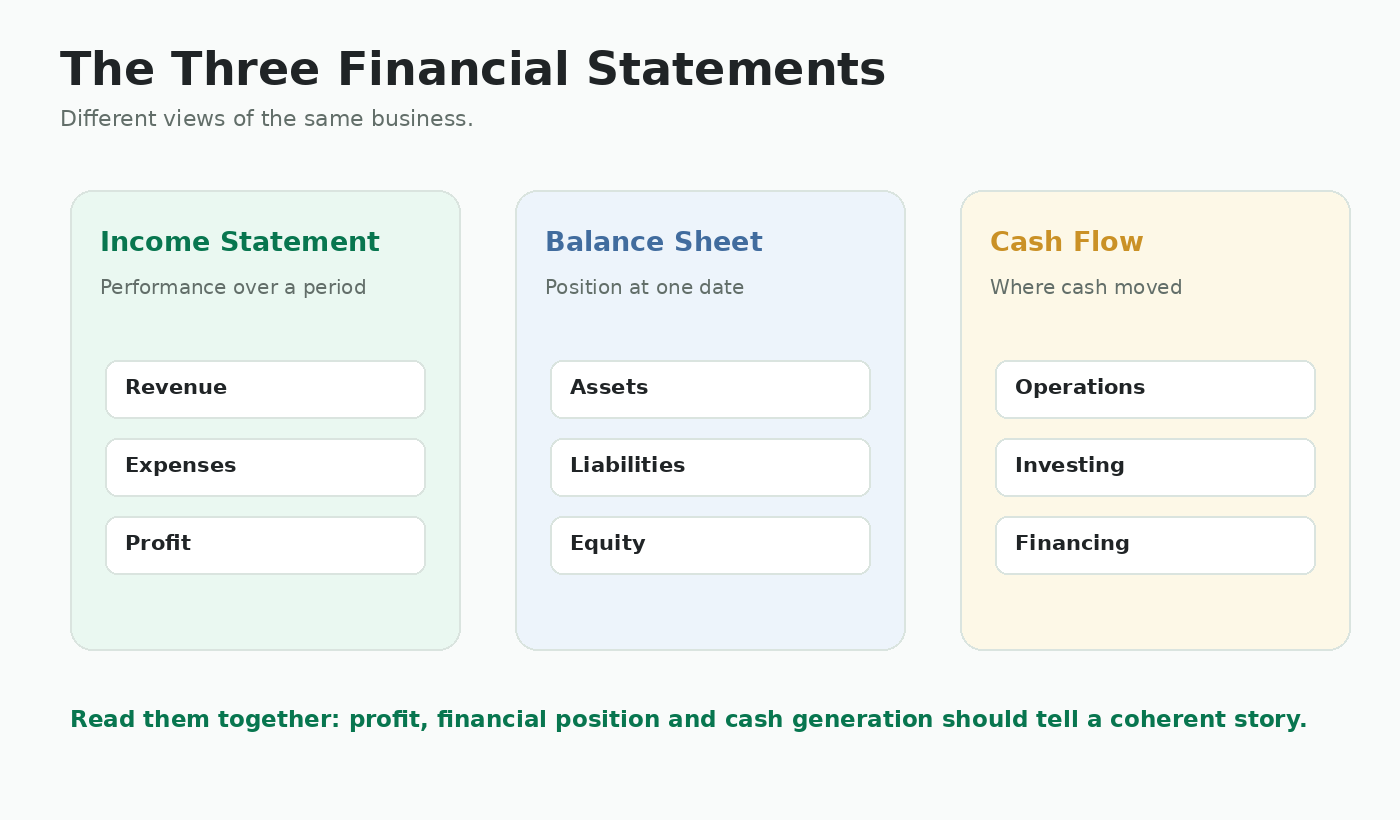
Ipinapakita ng income statement kung magkano ang kinita at ginastos ng kumpanya sa loob ng period. Ipinapakita ng balance sheet kung ano ang pagmamay-ari at mga utang ng kumpanya sa isang partikular na petsa. Ipinapakita naman ng cash-flow statement kung saan nanggaling ang cash at kung paano ito ginamit.
Dapat basahin ang mga financial statement na ito nang magkakasama. Maaaring mag-report ang isang kumpanya ng accounting profit habang mahina pa rin ang cash flow nito o nadaragdagan ang utang.
Saan dapat magsimula ang beginner?
Huwag subukang intindihin agad ang bawat linya.
Magsimula sa mga tanong na ito:
- Ang revenue ba ay lumalaki o bumababa?
- Ang profit ba ay lumalaki o bumababa?
- Gumaganda ba o humihina ang margins?
- Positive ba ang operating cash flow?
- Lumalaki ba ang debt?
- Aling business segments ang nag-improve o humina?
- Naapektuhan ba ang results ng one-time items?
- Ano ang sinasabi ng management na dahilan ng mga pagbabago?
Kapag naintindihan mo na ang pangunahing direksiyon ng business, maaari kang bumalik sa detailed notes para sa mga paliwanag.
Unawain ang mga reporting period
Ang quarterly reports ay kadalasang naglalaman ng higit sa isang uri ng period.
Three-month figure: Mga resulta para sa quarter lamang.
Year-to-date figure: Naipong mga resulta mula sa simula ng financial year hanggang sa reporting date.
Halimbawa, maaaring ipakita sa isang third-quarter report ang:
- Three months ended September 30
- Nine months ended September 30
Hindi dapat direktang ikumpara ang mga figure na ito dahil magkaiba ang haba ng panahong sakop ng mga ito.
Kabilang sa mga kapaki-pakinabang na comparison ang:
- Current quarter kumpara sa parehong quarter noong nakaraang taon
- Current year-to-date period kumpara sa parehong period noong nakaraang taon
- Current quarter kumpara sa previous quarter, habang isinasaalang-alang ang seasonality
Huwag ikumpara ang isang quarter lamang sa isang full-year figure.
Unang pagtingin sa revenue
Ipinapakita ng revenue kung magkano ang kinita ng kumpanya mula sa pagbebenta ng goods o services bago ibawas ang mga gastos.
Mga tanong na dapat itanong:
- Tumataas ba o bumababa ang revenue?
- Nanggagaling ba ang growth sa pangunahing negosyo?
- Seasonal ba ang pagbabago?
- May iba pa bang business na binili o in-acquire ang kumpanya?
- Nagbukas ba ang kumpanya ng mga bagong store, branch, o facility?
- Pinapataas ba ng inflation ang sales kahit hindi tumataas ang aktuwal na business activity?
Simple example
Tumaas ang revenue mula ₱5.0 billion hanggang ₱5.5 billion, o pagtaas na 10%.
Nagbukas din ang kumpanya ng 20 bagong store sa panahong ito.
Dapat itanong ng isang maingat na investor kung tumaas din ang sales sa mga existing store o kung ang growth ay pangunahing nanggaling sa expansion.
Unawain ang iba’t ibang profit figures
Maaaring maglaman ang isang quarterly report ng ilang iba’t ibang profit measures.
Gross profit
Ang gross profit ay ang natitirang revenue matapos ibawas ang direct cost ng paggawa ng mga produkto o pagbibigay ng mga serbisyo.
Operating income
Ang operating income ay profit mula sa normal na business operations bago ibawas ang interest at taxes.
Net income
Ang net income ay ang final accounting profit matapos ibawas ang operating expenses, interest, taxes, at iba pang gains o losses.
Core o recurring income
Sinisikap ng core o recurring income na alisin ang ilang one-time o hindi pangkaraniwang items. Tingnan kung paano ito dine-define ng kumpanya at kung malinaw na ipinaliwanag ang calculation.
Earnings per share
Ipinapakita ng earnings per share, o EPS, ang bahagi ng profit na nauukol sa bawat outstanding common share.
Hindi awtomatikong nangangahulugan ang pagtaas ng revenue na tataas din ang profit. Maaaring mas mabilis tumaas ang costs, interest, taxes, o one-time expenses kaysa sa sales.
Maaaring tumaas ang revenue habang bumababa ang profit
Halimbawa:
- Tumaas ang revenue ng 10%
- Bumaba ang net income ng 8%
Posibleng interpretasyon: Mas marami ang nabenta ng kumpanya, pero mas mabilis tumaas ang mga cost o expense kumpara sa revenue.
Maaaring kabilang sa mga dahilan ang:
- Mas mataas na raw-material costs
- Mas mataas na sahod
- Tumaas na fuel o electricity costs
- Mga expense para sa bagong store o expansion
- Mas mataas na interest expense
- Foreign-exchange losses
- Mas mababang selling prices
Ang susunod na hakbang ay tukuyin kung saan lumitaw ang pressure.
Suriin ang gross, operating, at net margins
Ipinapakita ng margins kung gaano kalaking bahagi ng revenue ang natitira pagkatapos ibawas ang iba’t ibang level ng cost.
Gross margin = Gross profit ÷ Revenue
Operating margin = Operating income ÷ Revenue
Net margin = Net income ÷ Revenue
Tinutulungan ng margins ang investors na makita kung saan nagsisimulang magkaroon ng pressure.
Simple na halimbawa
- Tumaas ang revenue
- Nanatiling stable ang gross margin
- Bumaba ang operating margin
Posibleng interpretasyon: Nakontrol ang direct production costs, pero tumaas ang administrative, marketing, o iba pang operating expenses.
Sa susunod, maaaring direktang ipakita ng StockBayan ang margin comparisons, halimbawa:
- Net margin ngayong quarter: 8.4%
- Net margin sa parehong quarter noong nakaraang taon: 10.1%
Mas maliit ang profit na napanatili ng kumpanya mula sa bawat piso ng revenue.
Basahin ang balance sheet
Ipinapakita ng balance sheet ang financial position ng kumpanya sa isang partikular na petsa.
Kabilang dito ang:
- Assets
- Liabilities
- Shareholders' equity
Assets ang mga resource na pagmamay-ari o kontrolado ng kumpanya, tulad ng cash, receivables, inventory, property, at equipment.
Liabilities ang mga halagang utang ng kumpanya, tulad ng balances sa suppliers, loans, taxes, at iba pang obligations.
Equity ang natitirang interest na nauukol sa shareholders matapos ibawas ang liabilities sa assets.
Ihambing din ang current assets sa current liabilities. Ang current items ay karaniwang inaasahang makolekta, magamit, o mabayaran sa loob ng isang taon.
Maaaring kumikita ang isang kumpanya pero nahaharap pa rin sa short-term financial pressure kung malalaki ang mga obligasyong malapit nang bayaran at limitado ang cash.
Suriin ang operating cash flow
Ipinapakita ng operating cash flow kung gaano kalaking cash ang nalikha o nagamit ng kumpanya mula sa normal nitong business operations.
Iba ito sa net income dahil may mga item sa accounting profit na maaaring walang kasamang agarang paggalaw ng cash.
Simple example
- Net income: ₱1.0 billion
- Operating cash flow: ₱200 million
Nag-report ang kumpanya ng profit, pero mas kaunti ang aktuwal na cash na pumasok sa business.
Maaaring kabilang sa mga dahilan ang:
- Hindi pa nagbabayad ang mga customer
- Tumaas ang inventory
- Nabayaran ang mga utang sa suppliers
- Gumamit ng cash ang iba pang working-capital items
Ang isang mahinang quarter ay hindi agad nangangahulugang may seryosong problema, lalo na sa mga seasonal na negosyo. Gayunpaman, dapat bigyang-pansin ang paulit-ulit na mahinang operating cash flow kumpara sa net income.
Unawain ang tatlong cash-flow categories
Karaniwang nahahati sa tatlong seksyon ang cash-flow statement.
Operating activities
Cash na nalilikha o nagagamit sa normal na business operations ng kumpanya.
Investing activities
Cash na ginagamit para bumili ng long-term assets o investments, o cash na natatanggap mula sa pagbebenta ng mga ito.
Financing activities
Cash na natatanggap mula sa mga loan o share issuance, at cash na ginagamit para magbayad ng debt, dividends, o bumili muli ng shares.
Maaaring negatibo ang total cash movement ng isang kumpanya dahil nagtatayo ito ng bagong facility, kahit positive ang operating cash flow.
Maaaring tumaas naman ang cash ng isa pang kumpanya dahil lang malaki ang hiniram nitong pera. Mahalaga kung saan nanggaling ang cash.
Unawain ang working capital
Kabilang sa working capital ang mga short-term operating item tulad ng receivables, inventory, at accounts payable.
Accounts receivable
Perang inutang ng mga customer sa kumpanya.
Inventory
Mga produkto o materyales na hawak para ibenta o gamitin sa production.
Accounts payable
Perang utang ng kumpanya sa mga supplier.
Simple example
Tumaas ng 10% ang revenue, pero tumaas ng 35% ang receivables.
Posibleng interpretasyon: Maaaring mas maraming benta ang ginawa gamit ang credit, o maaaring mas matagal magbayad ang mga customer.
Isa pang halimbawa:
Tumaas ang inventory habang bumaba ang sales.
Posibleng interpretasyon: Maaaring mas mabagal maibenta ang mga produkto, bagama't maaari ring tumaas ang inventory dahil naghahanda ang kumpanya para sa future demand.
Dapat bigyang-kahulugan ang mga pagbabago sa working capital kasama ng paliwanag ng management at ng nature ng business.
Suriin ang utang at interest expense
Makakatulong ang utang sa isang kumpanya para pondohan ang expansion, mga proyekto, acquisitions, o normal na operations. Pero nagdudulot din ito ng mga obligasyon sa pagbabayad ng principal at interest.
Mga tanong na dapat itanong:
- Patuloy bang tumataas ang total debt?
- Mas mabilis bang tumataas ang debt kaysa revenue o profit?
- Gaano kalaking debt ang due sa loob ng isang taon?
- Tumataas ba ang interest expense?
- Sapat ba ang operating cash flow na nalilikha ng kumpanya?
- Ginagamit ba ang utang para pondohan ang productive growth, o para ipagpatuloy ang operations na nalulugi?
- Sapat ba ang cash at available credit ng kumpanya?
Huwag husgahan ang debt gamit ang iisang universal number. Nagkakaiba ang angkop na debt levels depende sa industry.
Natural na magkakaiba ang financial structures ng utilities, property companies, banks, at mga technology business na kaunti ang physical assets.
Suriin ang capital expenditure
Ang capital expenditure ay perang ginagastos para bumili, magtayo, mag-improve, o mag-maintain ng mga long-term asset.
Kabilang sa mga halimbawa ang:
- Mga pabrika
- Mga power plant
- Mga gusali
- Mga kagamitan
- Telecommunications infrastructure
- Mga bagong tindahan
Ang malaking capital spending ay maaaring makatulong sa future growth, pero gumagamit din ito ng cash at maaaring mangailangan ng karagdagang pangungutang.
Itanong:
- Para ba sa maintenance o expansion ang spending?
- Kailan inaasahang magsisimulang kumita ng revenue ang proyekto?
- Nasa schedule ba ang proyekto at pasok ba sa budget?
- Paano ito pinopondohan?
Maaaring magkaiba ang galaw ng profit at available cash kapag malaki ang investment.
Suriin ang mga business segment
Maaaring may ilang magkakaibang negosyo ang isang kumpanya. Maaaring matakpan ng kabuuang resulta ng kumpanya ang kahinaan sa isang segment o ang lakas sa iba.
Simple na halimbawa
- Tumaas ng 15% ang profit ng banking segment
- Bumaba ng 30% ang profit ng property segment
- Tumaas ng 4% ang kabuuang profit ng kumpanya
Ang banking segment ang nagtulak sa kabuuang pagtaas, habang humina ang property segment.
Itanong:
- Aling segment ang nakalikha ng pinakamaraming revenue?
- Aling segment ang nakalikha ng pinakamaraming profit?
- Aling segment ang lumago o bumaba?
- Pansamantala lang ba ang paghina ng mga segment, o bahagi ito ng mas matagal na trend?
- Mas nagiging dependent ba ang kumpanya sa isang business area?
Hanapin ang one-time items
Ang one-time items ay puwedeng magmukhang hindi pangkaraniwang malaki o maliit ang reported profit.
Kabilang sa mga halimbawa ang:
- Profit mula sa pagbebenta ng lupa o subsidiary
- Foreign-exchange gains o losses
- Insurance proceeds
- Tax benefits
- Impairments
- Restructuring costs
- Legal settlements
Ang malaking one-time gain ay puwedeng magpataas ng net income kahit hindi naman gumanda ang pangunahing negosyo.
Simple example
- Tumaas ng 40% ang reported net income
- Nagtala ang kumpanya ng malaking gain mula sa pagbebenta ng property
- Bumaba ng 5% ang operating income mula sa pangunahing negosyo
Posibleng interpretasyon: Tumaas ang reported profit, pero humina ang underlying business.
Suriin ang earnings per share at dilution
Ipinapakita ng net income ang kabuuang profit. Ipinapakita naman ng earnings per share kung magkano sa profit ang nauukol sa bawat outstanding common share.
Kung mag-i-issue ang isang kumpanya ng karagdagang shares, maaaring mas maliit na bahagi na lang ng kumpanya ang kinakatawan ng bawat existing share.
Simple example
- Tumaas ng 10% ang net income
- Tumaas ng 20% ang outstanding shares
- Bumaba ang earnings per share
Mas malaki ang kabuuang profit na kinita ng kumpanya, pero hinati ang profit na iyon sa mas malaking bilang ng shares.
Suriin kung nakumpleto ng kumpanya ang isang rights offering, private placement, stock-option issuance, conversion, o iba pang transaction na nagbago sa bilang ng shares.
Tingnan kung audited o unaudited ang mga figures
Kadalasang unaudited ang quarterly financial statements, habang karaniwang audited ang annual financial statements.
Hanapin din ang mga reference sa:
- Reviewed figures
- Restated figures
- Reclassified amounts
- Changes in accounting policies
- Corrections of prior-period information
Ibig sabihin ng restatement, binago ang mga dating nai-report na figures. Ang reclassification naman ay maaaring maglipat ng isang amount sa ibang category nang hindi binabago ang total profit o total assets.
Basahin ang notes kapag hindi tugma ang current report sa mga numerong naaalala mo mula sa naunang report.
Basahin ang paliwanag ng management
Makakatulong ang discussion ng management para ipaliwanag:
- kung aling business segments ang nag-improve o humina
- kung bakit naiiba ang cash flow sa profit
- kung bakit tumaas ang debt
- kung anong mga proyekto ang isinasagawa
- kung anong mga risk ang maaaring makaapekto sa mga susunod na quarter
Kapaki-pakinabang ang mga komento ng management, pero natural na kinakatawan nito ang pananaw ng kumpanya.
Ihambing ang paliwanag sa mga numero.
Kung inilalarawan ng management ang strong performance habang lumalala ang margins, cash flow, o debt, alamin kung bakit may pagkakaiba.
Mga warning sign na nangangailangan ng masusing pagtingin
Ang mga sumusunod ay hindi awtomatikong patunay na may problema ang isang kumpanya, pero nangangailangan ang mga ito ng mas malapit na pagsusuri:
- Ang pagtaas ng profit ay pangunahing dahil sa isang one-time gain
- Paulit-ulit na mas mababa ang operating cash flow kaysa sa net income
- Mas mabilis tumaas ang receivables kaysa sa sales
- Tumataas ang inventory habang humihina ang sales
- Malaki ang pagtaas ng short-term debt
- Mas mabilis tumaas ang interest expense kaysa sa operating income
- Madalas gumamit ng adjusted o core profit measures nang walang malinaw na paliwanag
- Malalaking related-party balances
- Paulit-ulit na pagkaantala sa mga proyekto
- Hindi tugma ang mga paliwanag ng management sa financial figures
Maaaring may makatwirang paliwanag para sa isang hindi pangkaraniwang quarter. Karaniwang mas mahalaga ang mga paulit-ulit na pattern kaysa sa isang period lang.
Halimbawa: Pagbasa sa buong larawan
Isipin na nag-report ang isang fictional na kumpanya ng mga sumusunod:
| Metric | Kasalukuyang quarter | Parehong quarter noong nakaraang taon |
|---|---|---|
| Revenue | ₱5.5 billion | ₱5.0 billion |
| Gross profit | ₱1.65 billion | ₱1.60 billion |
| Operating income | ₱700 million | ₱750 million |
| Net income | ₱480 million | ₱520 million |
| Operating cash flow | ₱220 million | ₱600 million |
| Total debt | ₱8.0 billion | ₱6.5 billion |
Step 1: Revenue
Tumaas ng 10% ang revenue.
Step 2: Gross profit
Bahagya lang ang itinaas ng gross profit, na nagpapahiwatig na humina ang gross margin.
Step 3: Operating income
Bumaba ang operating income, ibig sabihin ay mas mabilis tumaas ang operating expenses kaysa sa gross profit.
Step 4: Net income
Bumaba ang net income kahit tumaas ang revenue.
Step 5: Cash flow
Malaki ang ibinaba ng operating cash flow at mas mababa ito nang husto kaysa sa net income.
Step 6: Debt
Tumaas ng ₱1.5 billion ang total debt.
Posibleng interpretasyon: Lumaki ang sales ng kumpanya, pero humina ang profitability, cash conversion, at debt position nito. Ang susunod na hakbang ay suriin ang working capital, interest expense, expansion spending, at paliwanag ng management.
Checklist para sa quarterly report
- □ Tama ba ang mga period na pinagkukumpara ko?
- □ Lumalaki ba ang revenue?
- □ Lumalaki ba ang profit?
- □ Gumaganda ba ang gross, operating, at net margins?
- □ Positive ba ang operating cash flow?
- □ Makatuwirang tugma ba ang operating cash flow sa net income?
- □ May hindi pangkaraniwang bilis ba ng pagtaas sa receivables o inventory?
- □ Kaya ba ng kumpanya ang debt nito?
- □ Tumataas ba ang interest expense?
- □ Nakakatulong ba ang capital expenditure sa growth, o masyado ba itong kumokonsumo ng cash?
- □ Aling business segments ang gumanda o humina?
- □ Naapektuhan ba ang results ng one-time items?
- □ Nagbago ba ang bilang ng outstanding shares?
- □ Audited, unaudited, restated, o reclassified ba ang mga figures?
- □ Tugma ba ang paliwanag ng management sa mga numero?
- □ Ano ang dapat bantayan ng investors sa susunod na quarter?
Basahin ang mga financial statement nang magkakasama
Walang iisang number ang makapagsasabi ng buong kuwento.
Maaaring tumaas ang revenue habang humihina ang margins. Maaaring tumaas ang net income dahil sa isang one-time gain. Maaaring positive ang profit habang mahina ang operating cash flow. Maaaring dumami ang cash dahil mas marami pang hiniram na pera ang kumpanya.
Ang magandang review ng quarterly report ay nag-uugnay sa:
- Revenue
- Profit
- Margins
- Cash flow
- Working capital
- Debt
- Capital expenditure
- Business segments
- Earnings per share
- Paliwanag ng management
Hindi kailangang maunawaan agad ang bawat accounting detail. Ang layunin ay matukoy kung ano ang bumuti, ano ang humina, at anong ebidensya ang dapat bantayan sa susunod na report.