
Ipinapaalam ng isang company disclosure sa market na may nangyari o inaasahang mangyari. Ang unang hakbang ay hindi ang pagdedesisyon kung maganda o masama ito. Ang unang hakbang ay ang eksaktong pag-unawa sa kung ano ang nagbago.
Filipino translation · English is the original StockBayan guide.
From disclosure to understanding
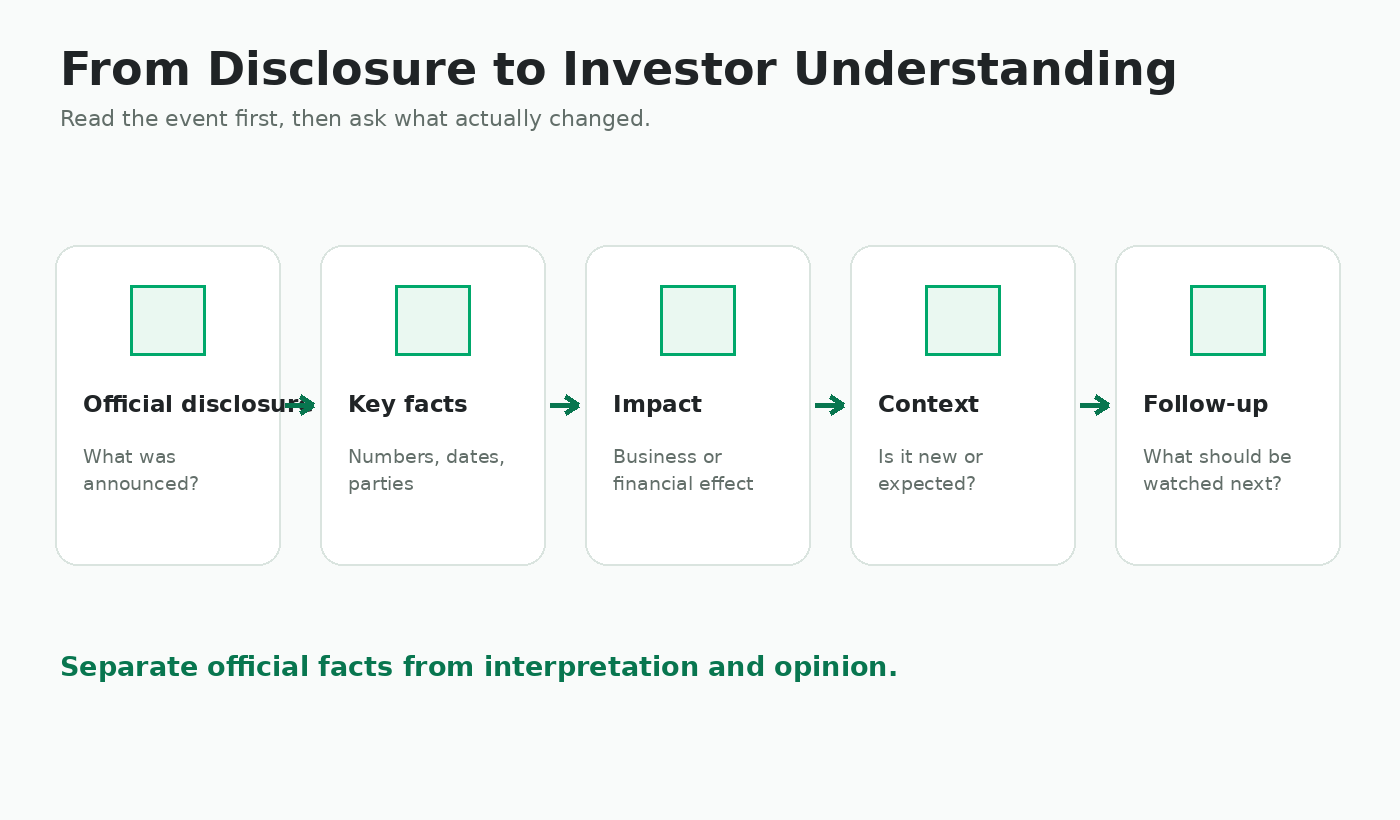
Ano ang company disclosure?
Ang company disclosure ay isang opisyal na announcement na inilalabas ng isang listed company para ipaalam sa mga investor at sa market ang mahahalagang impormasyon.
Maaaring ilarawan ng isang disclosure ang isang bagay na nangyari na, isang bagay na na-approve na, o isang bagay na inaasahang mangyari ng kumpanya sa hinaharap.
Kabilang sa mga halimbawa ang:
- Isang bagong business contract
- Isang dividend declaration
- Quarterly financial results
- Isang loan o financing agreement
- Pagbili o pagbenta ng isang business o asset
- Pagbabago sa mga director o senior management
- Pagbili o pagbenta ng shares ng isang insider
- Isang rights offering o iba pang share issuance
Nakakatulong ang mga disclosure na mabawasan ang information gap sa pagitan ng kumpanya at ng investing public. Binibigyan nito ang mga investor ng pagkakataong suriin ang mahahalagang development gamit ang impormasyong direktang inilabas ng kumpanya.
Gayunpaman, hindi awtomatikong ipinapaliwanag ng isang disclosure kung dapat bang tumaas o bumaba ang share price. Kailangan pa ring unawain ng mga investor ang mga detalye, laki, timing, risks, at posibleng financial effects.
Unang tanong: Ano ang nangyari?
Magsimula sa pagtukoy sa pangunahing kaganapan sa isang malinaw na pangungusap.
Subukang kumpletuhin ang statement na ito:
Inanunsyo ng kumpanya na...
Halimbawa:
- ...lumagda ito ng bagong supply contract.
- ...nagdeklara ito ng cash dividend.
- ...umutang ito ng pera sa isang bangko.
- ...bumili ito ng ibang kumpanya.
- ...nag-isyu ito ng karagdagang shares.
- ...nagtalaga ito ng bagong chief executive officer.
Kung hindi mo maipaliwanag nang simple ang kaganapan, basahin muli ang title, opening paragraph, at mahahalagang facts bago bumuo ng opinyon.
Huwag magsimula sa kung mukhang positive o negative ang announcement. Tukuyin muna kung ano talaga ang nagbago.
Kailan ito magkakabisa?
Maaaring magkaiba ang petsa ng anunsyo at ang petsa kung kailan ito magkakabisa.
Maaaring mag-anunsyo ang isang kumpanya ng kontrata ngayon, pero maaaring magsimula ang kontrata sa susunod na taon. Maaaring ideklara ang isang dividend ngayon, habang ilang linggo pa bago ito maibayad. Ang isang iminungkahing acquisition ay maaaring mangailangan pa ng regulatory approval o iba pang kondisyon.
Hanapin ang mga petsang konektado sa:
- Approval
- Pagpirma
- Pagkumpleto
- Pagsisimula ng operations
- Mga subscription period
- Ex-dividend at record dates
- Pagbabayad ng dividend
- Pagka-list ng shares
- Mga desisyon ng regulators
Tinutulungan ka ng mga petsa na matukoy kung ang isang event ay agarang mangyayari, plano para sa hinaharap, o transaksiyong hindi pa tiyak.
Gaano ito kalaki o kahalaga?
Maaaring kahanga-hanga pakinggan ang isang disclosure pero maliit pa rin ito kumpara sa kasalukuyang negosyo ng kumpanya.
Hanapin ang mga numerong makakatulong para masukat ang kahalagahan nito:
- Contract value
- Purchase price
- Loan amount
- Bilang ng bagong shares
- Dividend per share
- Inaasahang contribution sa revenue
- Project capacity
- Percentage ng ownership na nakuha o naibenta
- Epekto sa debt o cash
Pagkatapos, ikumpara ang mga numerong iyon sa laki ng kumpanya.
Simpleng halimbawa
Nag-anunsyo ang isang kumpanya ng ₱100 million contract.
Para sa isang maliit na kumpanyang may annual revenue na ₱300 million, maaaring malaki ang epekto ng contract.
Para sa isang malaking kumpanyang may annual revenue na ₱100 billion, maaaring limitado lang ang epekto ng parehong contract.
Mas mahalaga ang laki ng headline number kumpara sa laki ng kumpanya kaysa sa mismong halaga nito.
Sino ang apektado?
Tukuyin ang mga tao, negosyo, o shareholder na apektado ng announcement.
Alamin kung ang disclosure ay may epekto sa:
- Lahat ng shareholder
- Mga may hawak lamang ng isang partikular na share class
- Mga existing shareholder na maaaring sumali sa offering
- Isang partikular na subsidiary o business segment
- Mga customer o supplier
- Mga empleyado o management
- Mga lender
- Isang related party
Partikular itong mahalaga para sa dividends, rights offerings, mergers, tender offers, related-party transactions, at mga pagbabago sa share ownership.
Huwag ipagpalagay na lahat ng shareholder ay makakatanggap ng parehong benepisyo o makararanas ng parehong epekto.
Recurring ba ito o one-time lang?
Dapat matukoy ng investors kung ang mga event ay maaaring magpatuloy o isang beses lang mangyayari.
Mga posibleng recurring development:
- Patuloy na sales mula sa bagong customer contract
- Regular na rental income mula sa natapos na property
- Recurring interest expense mula sa bagong loan
- Patuloy na revenue mula sa bagong na-acquire na business
Mga posibleng one-time development:
- Profit mula sa pagbebenta ng lupa
- Insurance payment
- Special dividend
- Restructuring charge
- One-time tax benefit
- Gain mula sa pagbebenta ng subsidiary
Maaaring mapataas ng one-time gain ang nai-report na profit sa isang period nang hindi napapabuti ang normal na operations ng kumpanya.
Maaaring mas mahalaga sa long term ang recurring development, pero dapat pa ring isaalang-alang ng investors ang mga gastos, risks, at kung kaya ng management na ma-deliver ang inaasahang results.
Ano ang dapat bantayan ng mga investor?
Maraming disclosures ang simula ng isang proseso at hindi pa ang final result.
Pagkatapos maintindihan ang announcement, tukuyin ang susunod na event na makakapag-confirm kung umuusad ang plano.
Kabilang sa mga halimbawa ang:
- Pagkumpleto ng acquisition
- Regulatory approval
- Financial closing ng isang project
- Pagsisimula ng construction
- Pagsisimula ng commercial operations
- Pag-release ng offer terms
- Pagtatapos ng subscription period
- Pagka-list ng mga bagong issue na shares
- Pag-recognize ng revenue sa mga susunod na report
- Aktuwal na dividend payment
Ang isang kapaki-pakinabang na disclosure summary ay hindi lang dapat nagpapaliwanag kung ano ang nangyari. Dapat din nitong tulungan ang reader na tukuyin kung anong ebidensya ang dapat hanapin sa susunod.
Anong impormasyon ang nawawala pa?
Minsan, bahagi lang ng impormasyong kailangan para matukoy ang financial importance ng isang announcement ang ibinibigay nito.
Maaaring kulang pa ang mga detalye tulad ng:
- Eksaktong halaga ng kontrata
- Inaasahang profit margin
- Pinagmumulan ng funding
- Interest rate
- Petsa ng pagkumpleto
- Regulatory conditions
- Inaasahang ambag sa revenue o profit
- Bilang at presyo ng bagong shares
- Posibleng epekto sa mga existing shareholder
- Mga risk na maaaring magpaantala o pumigil sa pagkumpleto
Hindi awtomatikong ibig sabihin na may mali kapag may kulang na impormasyon. Ibig sabihin nito, dapat iwasan ng investor ang pagbuo ng eksaktong konklusyon na hindi sinusuportahan ng disclosure.
Abangan ang mga susunod na disclosures, financial reports, presentations, o official clarifications na maaaring magbigay ng mga kulang na detalye.
Mga karaniwang uri ng company disclosures
Dapat basahin ang iba't ibang uri ng disclosures gamit ang magkakaibang tanong.
Press releases
Ipinapaliwanag ng press releases ang mga development ng kumpanya sa paraang madaling basahin. Tingnan kung kasama sa announcement ang mga nasusukat na facts, petsa, at financial details.
Quarterly reports
Ipinapakita ng quarterly reports ang revenue, profit, cash flow, debt, at iba pang financial information para sa reporting period. Ikumpara ang tamang mga period at tingnan kung may one-time items.
Dividend declarations
Tingnan ang dividend per share, declaration date, ex-dividend date, record date, payment date, at kung regular o special ang dividend.
Insider transactions
Ipinapakita nito ang mga naiulat na pagbili o pagbenta ng company shares ng mga director, officer, o iba pang covered insider. Kapaki-pakinabang na impormasyon ang isang insider transaction, pero hindi ito patunay na gagalaw ang share price sa parehong direksiyon.
Share offerings
Tingnan ang bilang ng mga bagong shares, offer price, layunin, timetable, at posibleng dilution ng mga kasalukuyang shareholder.
Acquisitions and disposals
Tingnan ang purchase o sale price, source ng funding, mga asset na kasangkot, inaasahang contribution, at kung kailangan pa ng mga approval.
New projects and contracts
Tingnan ang project value, inaasahang tagal, customer, start date, costs, at kung significant ang amount kumpara sa laki ng kumpanya.
Loans and financing
Tingnan ang halagang hiniram, lender, maturity, interest cost, collateral, at nilalayong paggamit ng funds.
Management changes
Alamin kung sino ang aalis o sasali, kung kailan magiging epektibo ang pagbabago, at kung ipinapaliwanag ng kumpanya ang dahilan.
Related-party transactions
Suriin kung sino ang related party, bakit ginagawa ang transaction, paano itinakda ang presyo, at kung kailangan ba ng independent approval.
Trading suspensions and resumptions
Basahing mabuti ang nakasaad na dahilan. Maaaring bigyan ng suspension ng pagkakataon na mailabas nang patas ang mahalagang impormasyon bago muling magsimula ang trading.
Halimbawa: Pagbasa sa anunsyo ng bagong kontrata
Anunsyo: Isang publicly listed na construction company ang nagsabing nakatanggap ito ng notice of award para sa isang ₱2.5 billion na infrastructure project.
Maaaring agad isipin ng isang beginner:
“Siguradong napakapositibo ng ₱2.5 billion na kontrata.”
Mas maingat na pagbasa ang nagtatanong:
- Napirmahan na ba ang final contract?
- Kailan magsisimula ang construction?
- Gaano katagal tatagal ang project?
- Magkano ang revenue na ire-recognize bawat taon?
- Anong mga cost ang kailangang bayaran ng company?
- Kailangan ba ng company ng karagdagang borrowing o equipment?
- Gaano kalaki ang ₱2.5 billion kumpara sa existing order book at annual revenue nito?
- May mga kondisyon bang kailangang matupad muna?
Posibleng interpretasyon: Maaaring makatulong ang award sa future revenue, pero hindi katumbas ng full contract value ang immediate revenue o profit. Depende ang financial effect sa timing, costs, margins, execution, at final contract conditions.
Mag-ingat sa mga salitang ginagamit sa headline
Karaniwang ipinapakita ng mga company announcement ang mga development mula sa perspective ng kumpanya.
Ang mga salitang tulad ng major, strategic, transformational, leading, at significant ay maaaring naglalarawan ng pananaw ng management, pero dapat pa ring maghanap ang investors ng mga supporting numbers at detalye.
Itanong:
- Anong measurable fact ang sumusuporta sa description?
- Completed na ba ang transaction o proposal pa lang?
- Binabanggit ba sa announcement ang costs pati na ang benefits?
- Guaranteed ba ang expected results o targets pa lang?
- Anong risks o conditions ang binanggit?
Ang positive language ay hindi kapalit ng financial evidence.
Laging tingnan ang official source
Pinapadali ng StockBayan ang pagbasa ng mga disclosure sa pamamagitan ng mga summary, extracted facts, at educational explanations.
Gayunpaman, maaaring may hindi maisamang detalye o may errors ang mga summary. Laging buksan ang official disclosure kapag maaaring makaapekto ang impormasyon sa isang investment decision.
Gamitin ang official document para i-verify ang:
- Eksaktong halaga
- Mga petsa
- Mga kondisyon
- Mga definition
- Mga attachment
- Mga pahayag ng management
- Mga legal at financial na detalye
Dapat makatulong ang StockBayan para mas mabilis mong maunawaan ang disclosure, pero hindi nito dapat palitan ang original source.
Checklist sa disclosure ng kumpanya
- □ Ano mismo ang nangyari?
- □ Nangyari na ba ito, o panukala pa lang?
- □ Kailan ito magkakabisa?
- □ Gaano ito kalaki kumpara sa kumpanya?
- □ Sino ang maaapektuhan?
- □ Paulit-ulit ba ang epekto o one-time lang?
- □ May epekto ba ito sa revenue, profit, cash, debt, o bilang ng shares?
- □ Kailangan pa ba ng regulatory approvals o iba pang kondisyon?
- □ Anong importanteng impormasyon ang wala pa?
- □ Ano ang dapat bantayan ng investors sa susunod?
- □ Nasuri ko na ba ang official disclosure?
Unawain muna bago mag-interpret
Ang layunin ng pagbabasa ng isang disclosure ay hindi ang mag-react sa lalong madaling panahon. Ang mahalaga ay maunawaan nang tama ang event.
Magsimula sa mga facts:
- Ano ang nagbago?
- Kailan ito magkakaroon ng epekto?
- Gaano ito kalaki?
- Sino ang maaapektuhan?
- Ano pa ang hindi tiyak?
Pagkatapos lamang masagot ang mga tanong na iyon, saka mo dapat isaalang-alang kung maaaring palakasin o pahinain ng development ang kumpanya sa paglipas ng panahon.
Mas kapaki-pakinabang ang malinaw na pag-unawa sa disclosure kaysa sa mabilis na opinyon na nakabatay lamang sa headline.